 CompoundXGROW - MANAGE - MULTIPLY
เครื่องมือการเงิน
ตั้งค่าแผน DCADCA คืออะไรDollar-Cost Averaging คือการลงทุนด้วยจำนวนเงินเท่า ๆ กันอย่างสม่ำเสมอ โดยไม่ต้องจับจังหวะตลาดช่วยสร้างวินัยและเฉลี่ยต้นทุน แต่ไม่ได้รับประกันกำไรหรือป้องกันการขาดทุน
ผลตอบแทนเข้าปีละครั้ง เงินที่ลงระหว่างปีได้ผลตอบแทนตามจำนวนเดือนที่อยู่จริง
ผลลัพธ์โดยประมาณ
อัปเดตแล้วดูช่องว่างระหว่างมูลค่ารวมกับเงินต้น เพื่อเห็นผลของการทบต้นตลอดแผน · ชี้หรือแตะกราฟเพื่อดูยอดรายปี
การจำลองจากผลตอบแทนคงที่ ไม่ใช่คำแนะนำการลงทุน
เปลี่ยนพอร์ตลงทุนเป็นรายได้หลังเกษียณ
ใช้มูลค่าจากแผน DCA เป็นเงินตั้งต้นอัตโนมัติ
ถอนปีละ 4% ของพอร์ตหลังคิดผลตอบแทน ยอดที่ได้จึงขึ้นลงตามพอร์ต
฿118,315 ต่อปีในมูลค่าเงินวันนี้
เปรียบเทียบเงินคงเหลือหลังถอนในแต่ละอายุ เพื่อดูว่าแผนลงทุนต่อหรือพักเงินสดรองรับช่วงเกษียณได้นานแค่ไหน
ลำดับต่อปี: ผลตอบแทนเข้าพอร์ต → ถอน → เงินที่เหลือลงทุนต่อ · เป็นการจำลอง ไม่ใช่คำแนะนำการลงทุน
ข้อมูลยื่นภาษี
ทุกช่องเริ่มที่ 0 · เปิดเฉพาะหมวดที่คุณต้องกรอก
1 รายได้พึงประเมิน 8 ประเภท
2 ตัวอย่างจากแผน DCA
ตัวเลขนี้เป็นการคาดการณ์ ไม่ใช่เงินได้จริง และไม่ถูกนำไปรวมภาษีอัตโนมัติ
3 ค่าลดหย่อนและยกเว้น
กรอกยอดที่จ่ายเองหลังหักสวัสดิการ เพดาน 60,000 บาทต่อการตั้งครรภ์แต่ละคราว รวมสิทธิที่ใช้ข้ามปีและสวัสดิการของครรภ์เดียวกัน
ใช้สิทธิตามหลักฐานของผู้มีสิทธิ หากสามีและภริยาต่างมีเงินได้ ให้ภริยาเป็นผู้ใช้สิทธิ ห้ามใช้ยอดเดียวกันซ้ำ
สิทธิค่าฝากครรภ์และคลอดบุตรที่ใช้ได้฿0
4 เครดิตภาษีและภาษีที่ชำระแล้ว
สุขภาพการเงิน
รายได้ก่อนหักภาษี
เริ่มจากรายได้เต็มจำนวน แล้วเลือกยอดที่ถูกหักก่อนเงินเข้าบัญชี
ยอดที่ถูกหักก่อนเข้าบัญชี
เช็กเฉพาะรายการที่ถูกหักจริงในเดือนนี้
เป็นเกณฑ์ปกติของ ม.33 ณ ปี 2569 กรณีลดอัตราเฉพาะพื้นที่หรือการปัดเศษอาจต่างออกไป ให้ยึดสลิปเงินจริงเป็นหลัก
เงินออม
เก็บเงินสำรองและตั้งเป้าหมายอื่นที่อยากทำให้สำเร็จ
เป้าหมายเงินออมอื่น
เช่น เที่ยวต่างประเทศ หรือซื้อคอมพิวเตอร์ใหม่
ยังไม่มีเป้าหมายเพิ่มเติม กดเพิ่มได้เมื่อพร้อม
3 เดือนเหมาะกับรายได้มั่นคง ส่วน 6–12 เดือนช่วยเผื่อรายได้ผันผวน ผู้พึ่งพิง หรือความเสี่ยงด้านสุขภาพ
รายจ่าย
เริ่มจากหมวดหลักและใช้ค่าเฉลี่ยที่เกิดขึ้นจริงต่อเดือน
ลงทุนต่อเดือน
วางแผนเงินลงทุนรายเดือน แยกจากมูลค่าทรัพย์สินที่มีอยู่
เงินลงทุนตามแผนต่อเดือน (ไม่บังคับ)
เฉพาะเงินลงทุนรายเดือนที่ใช้คำนวณกระแสเงินสด ส่วนเงินลงทุน RMF / Thai ESG ใช้เครื่องมือภาษีเดิม
ทรัพย์สิน
เพิ่มทรัพย์สินที่คุณมีและมูลค่าปัจจุบัน ไม่ใช่รายจ่ายต่อเดือน
ยังไม่มีสินทรัพย์ กดเพิ่ม เลือกประเภท แล้วกรอกมูลค่าได้เลย
ใช้มูลค่าที่คุณประเมินเอง ไม่ใช่ราคาสด ไม่รวมเงินสำรองที่กรอกด้านบนซ้ำ มูลค่าสินทรัพย์ไม่ใช่ยอดใช้จ่ายรายเดือนหรือยอดลงทุนลดหย่อนภาษี
หนี้สิน
เพิ่มยอดหนี้และดอกเบี้ยก่อน เพื่อให้ติดตามเงินต้นที่ลดลงได้
ยังไม่ได้เพิ่มหนี้ หากไม่มีหนี้จริงก็ปล่อยไว้แบบนี้ได้เลย
วิธีคิดยอด
ทรัพย์สินรวมเงินสำรองครั้งเดียว มูลค่าสุทธิ = ทรัพย์สิน − หนี้คงค้าง ส่วนหนี้ต่อทรัพย์สินเทียบยอดปัจจุบัน ไม่ใช่ยอดผ่อนต่อเดือน ตัวเลขนี้ยังไม่รวมในคะแนน /100
SET: งบดุลส่วนบุคคลหนังสือที่ช่วยให้คุณเข้าใจเงินได้ลึกขึ้น
ตั้งแต่พฤติกรรมการเงิน การจัดระบบ ไปจนถึงการลงทุนและใช้ชีวิตหลังเกษียณ
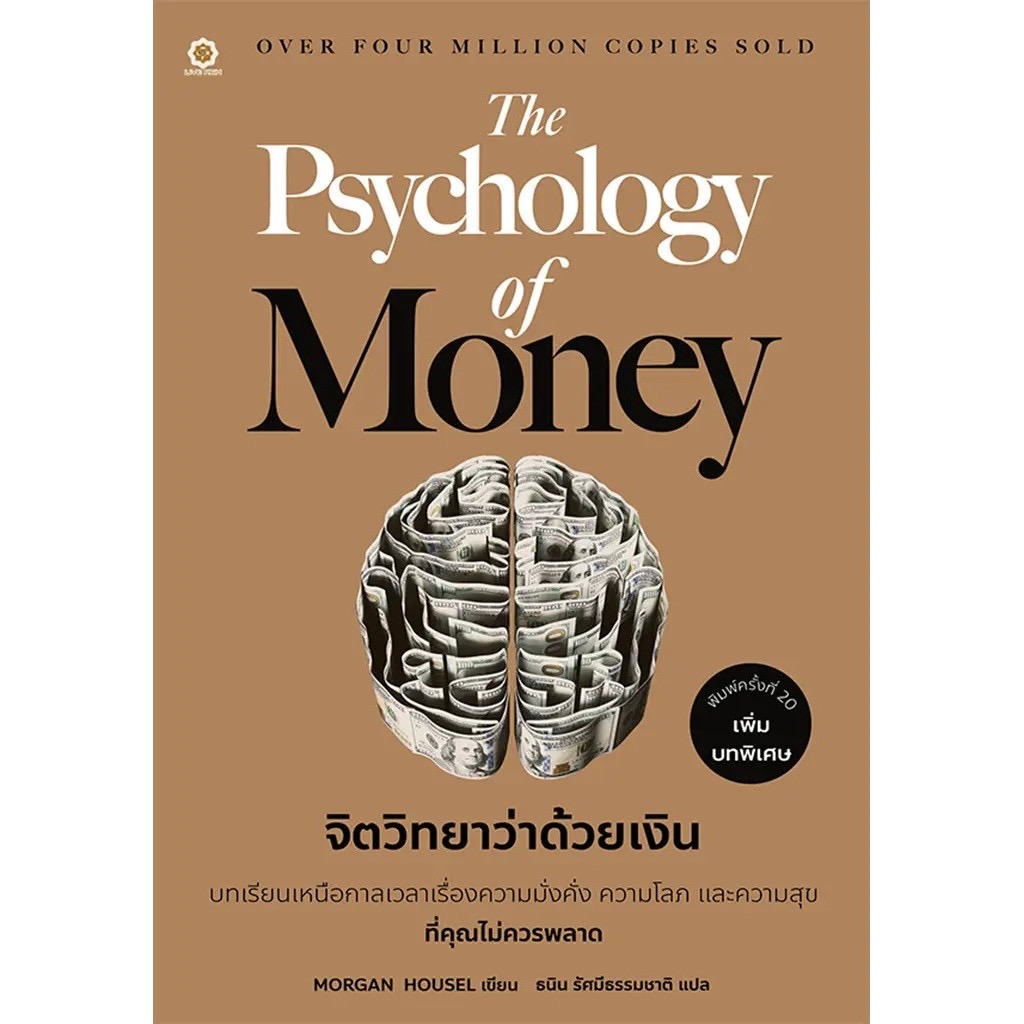
Psychology of Money จิตวิทยาว่าด้วยเงิน
พิกัดหนังสือ (Shopee) ↗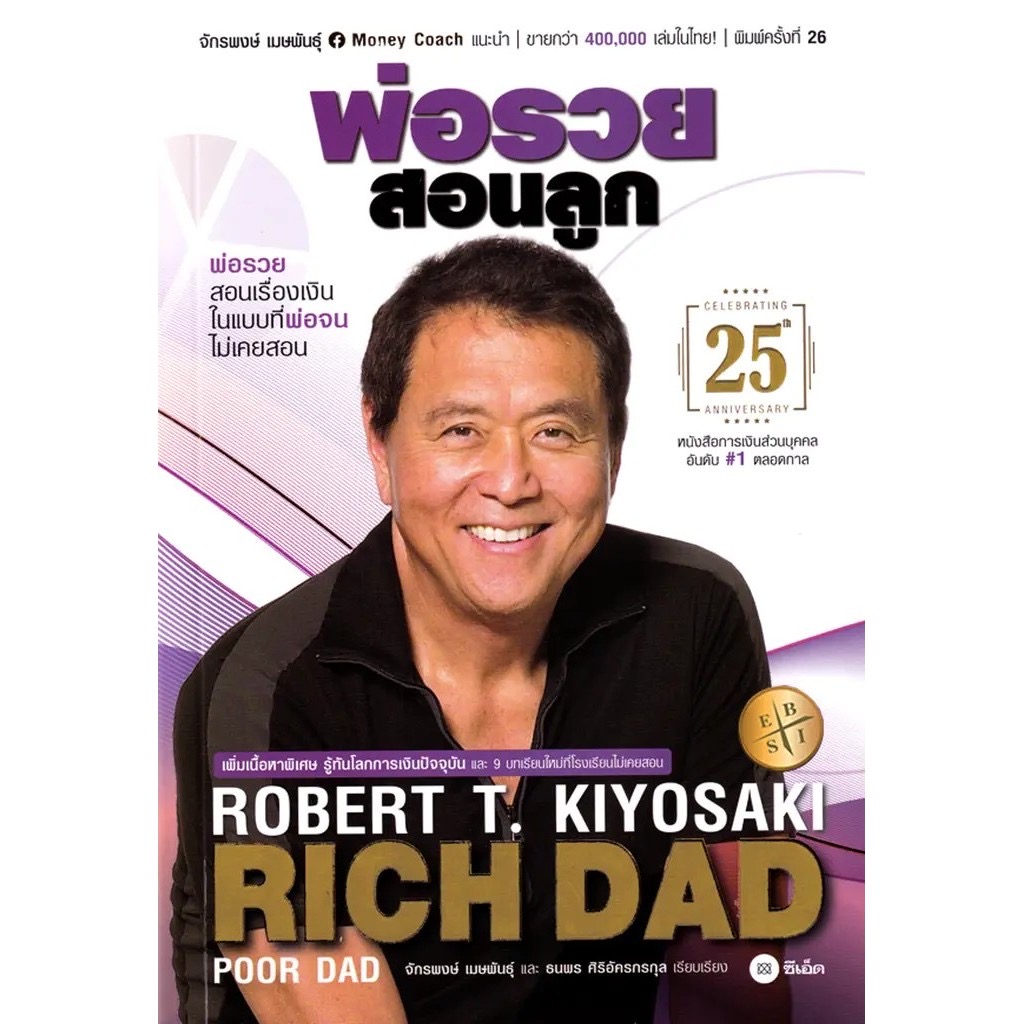
Rich Dad Poor Dad พ่อรวยสอนลูก
พิกัดหนังสือ (Shopee) ↗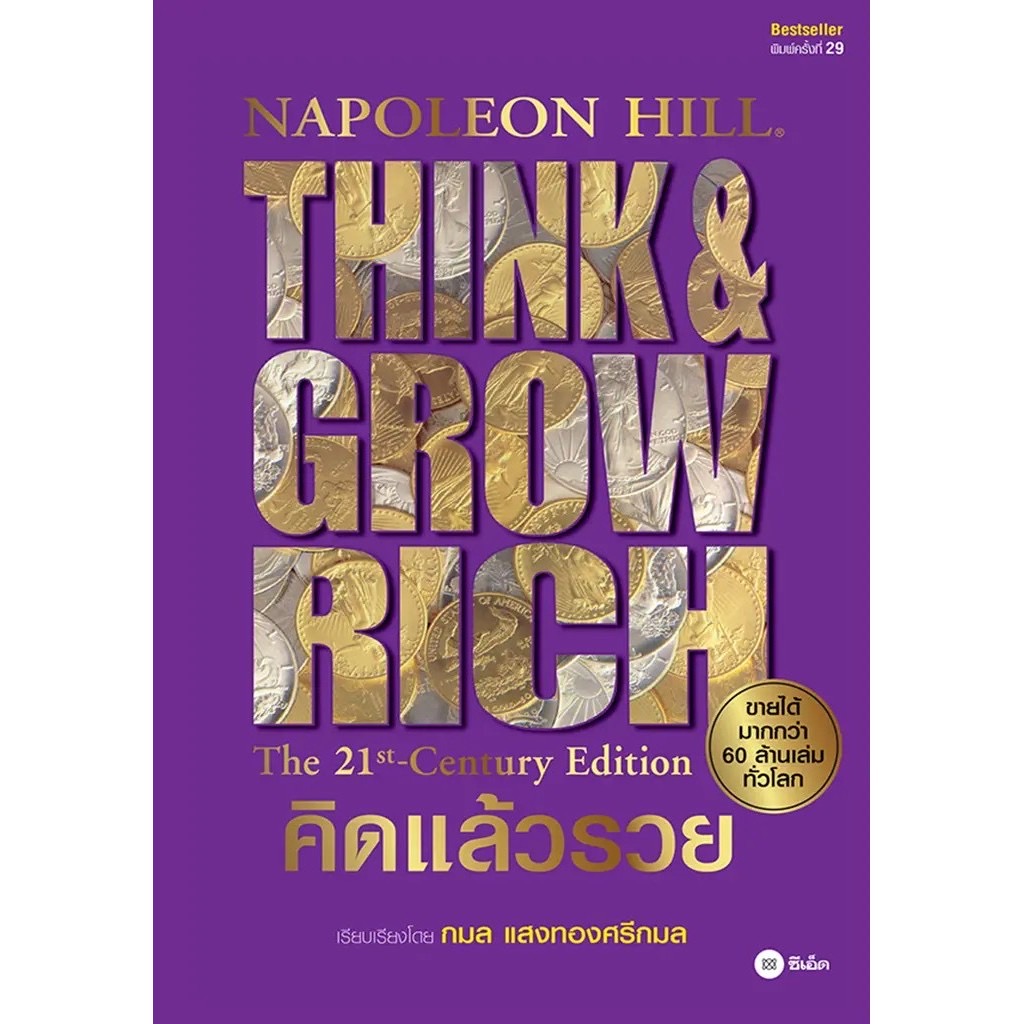
Think and Grow Rich คิดแล้วรวย
พิกัดหนังสือ (Shopee) ↗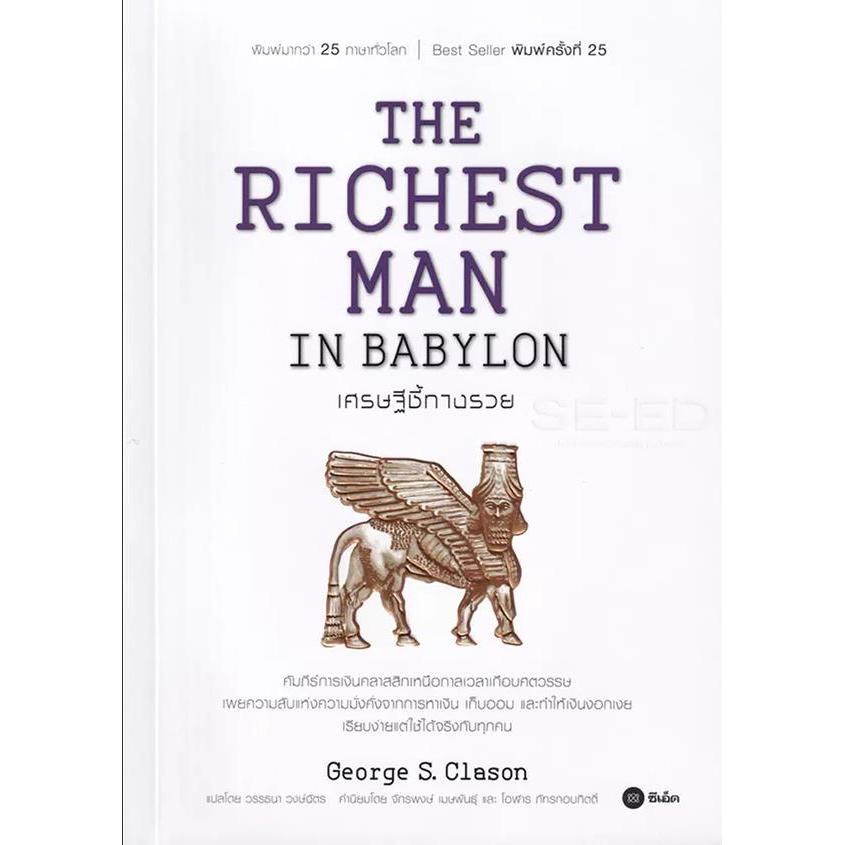
The Richest Man in Babylon เศรษฐีชี้ทางรวย
พิกัดหนังสือ (Shopee) ↗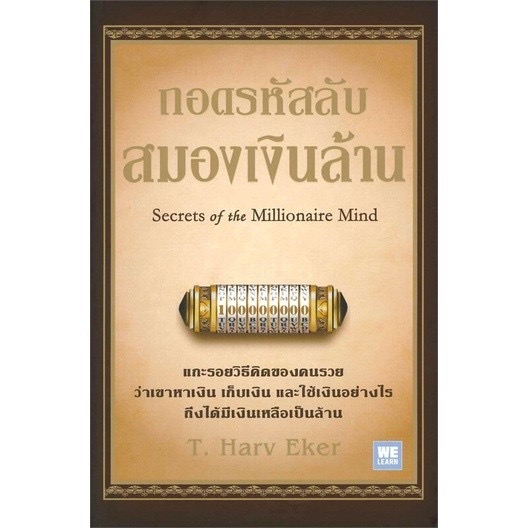
ถอดรหัสลับสมองเงินล้าน
พิกัดหนังสือ (Shopee) ↗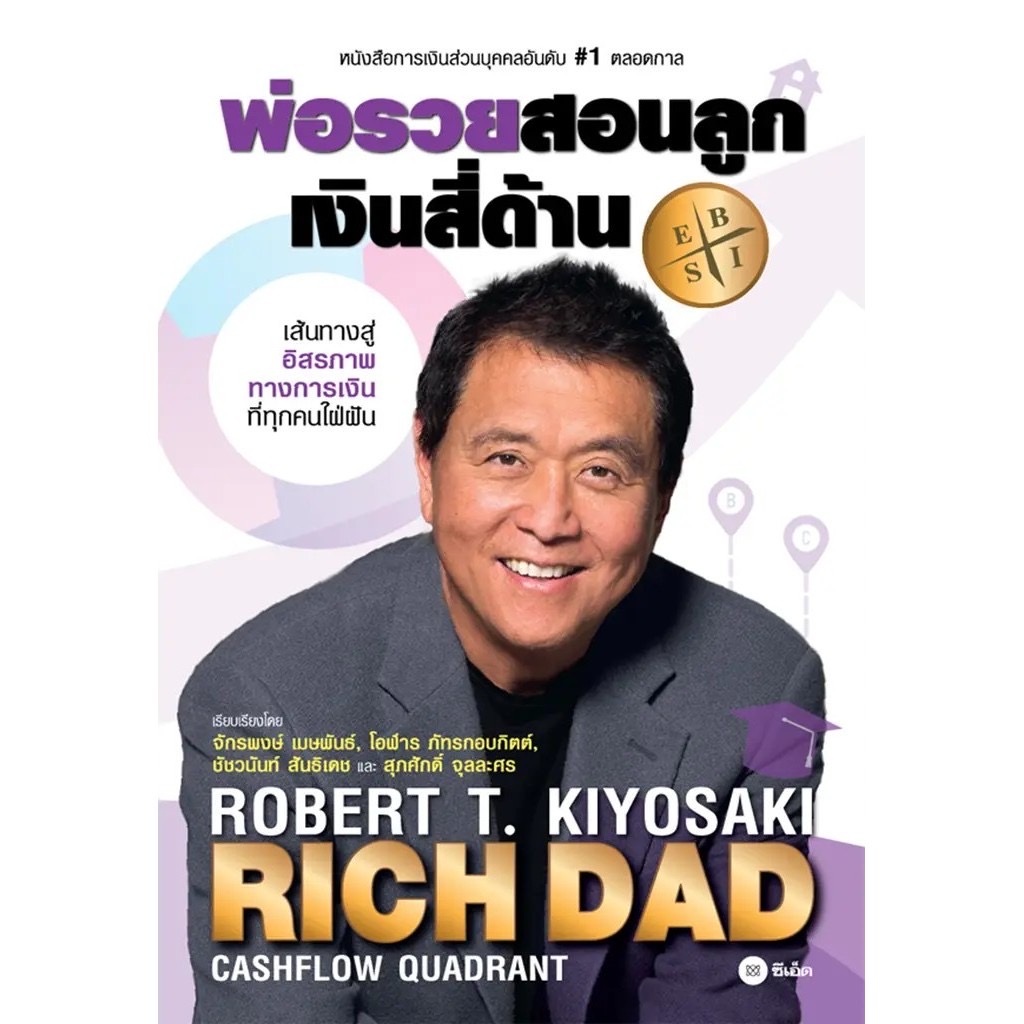
Cashflow Quadrant เงินสี่ด้าน
พิกัดหนังสือ (Shopee) ↗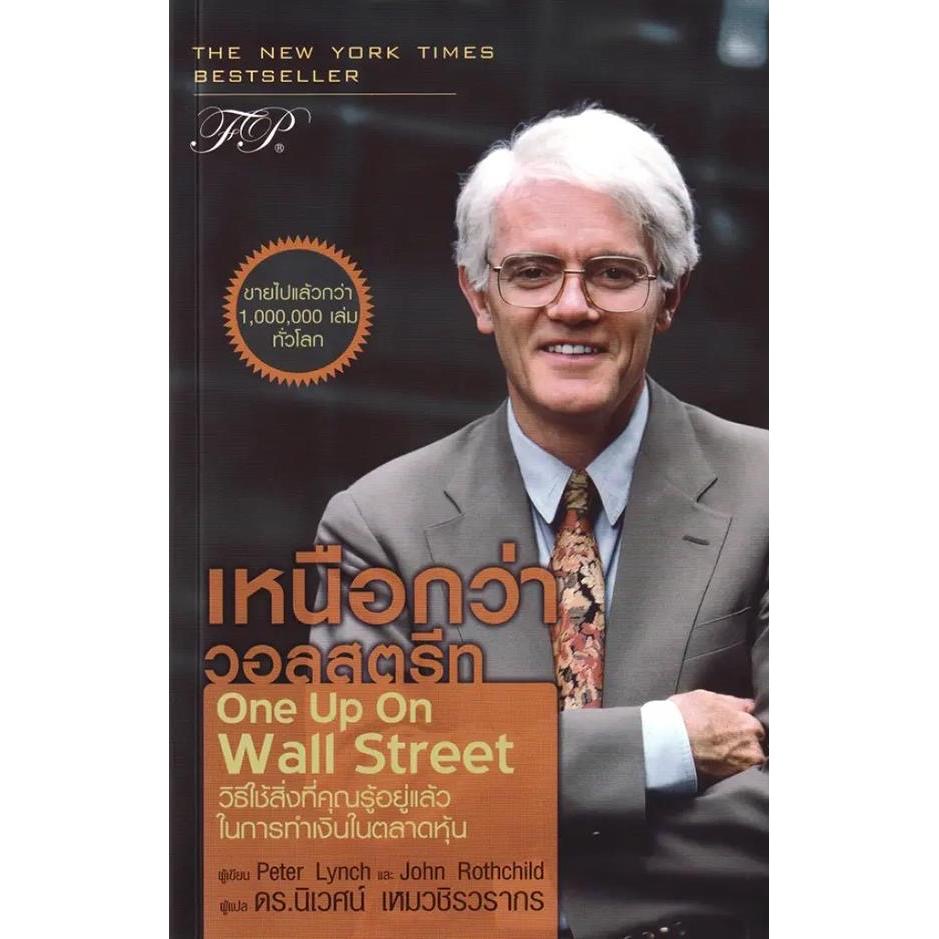
เหนือกว่าวอลสตรีท
พิกัดหนังสือ (Shopee) ↗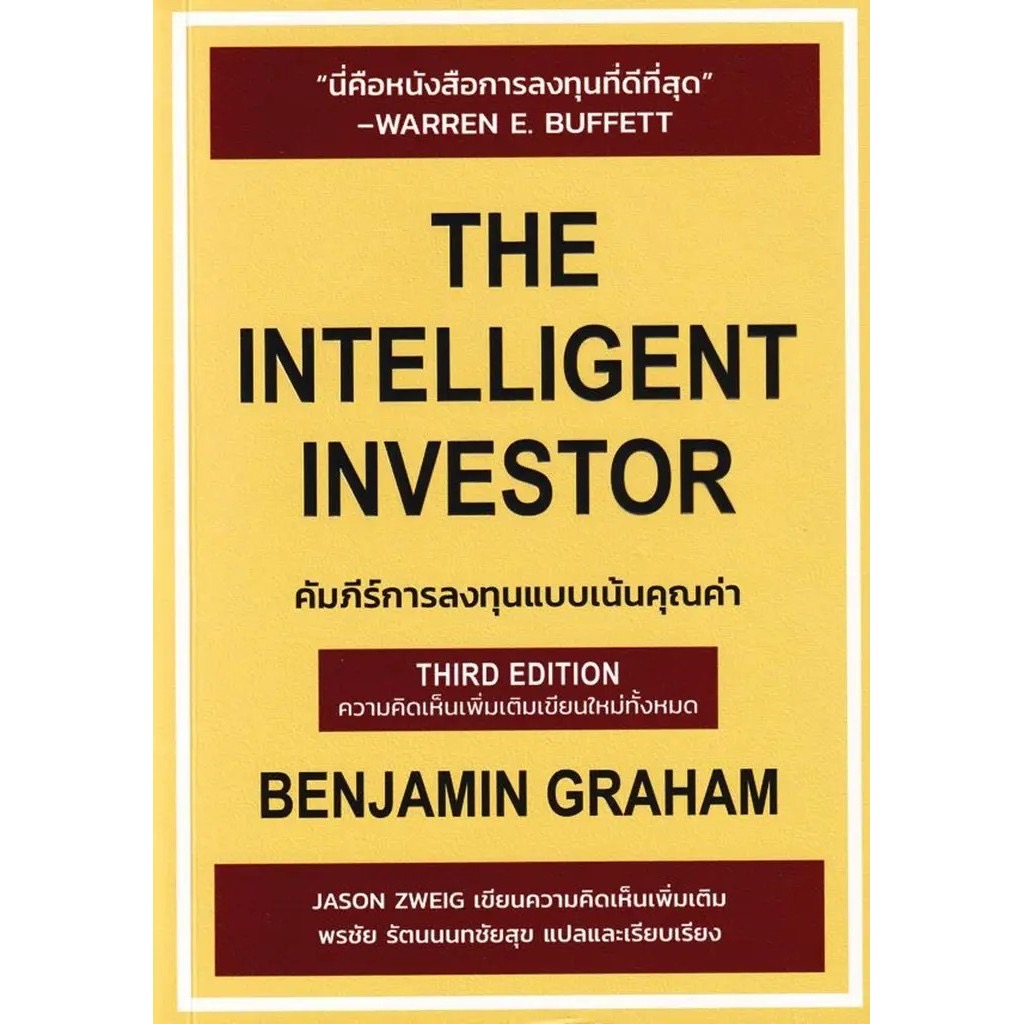
คัมภีร์การลงทุนแบบเน้นคุณค่า
พิกัดหนังสือ (Shopee) ↗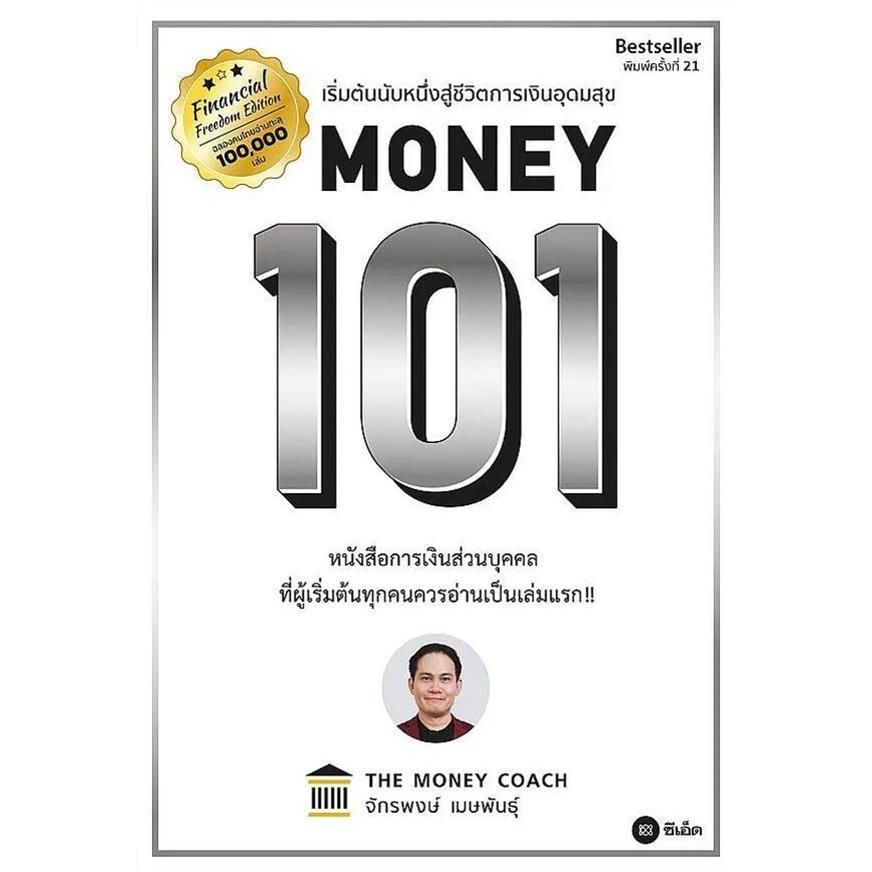
Money 101
พิกัดหนังสือ (Shopee) ↗